Maquinaria y equipos
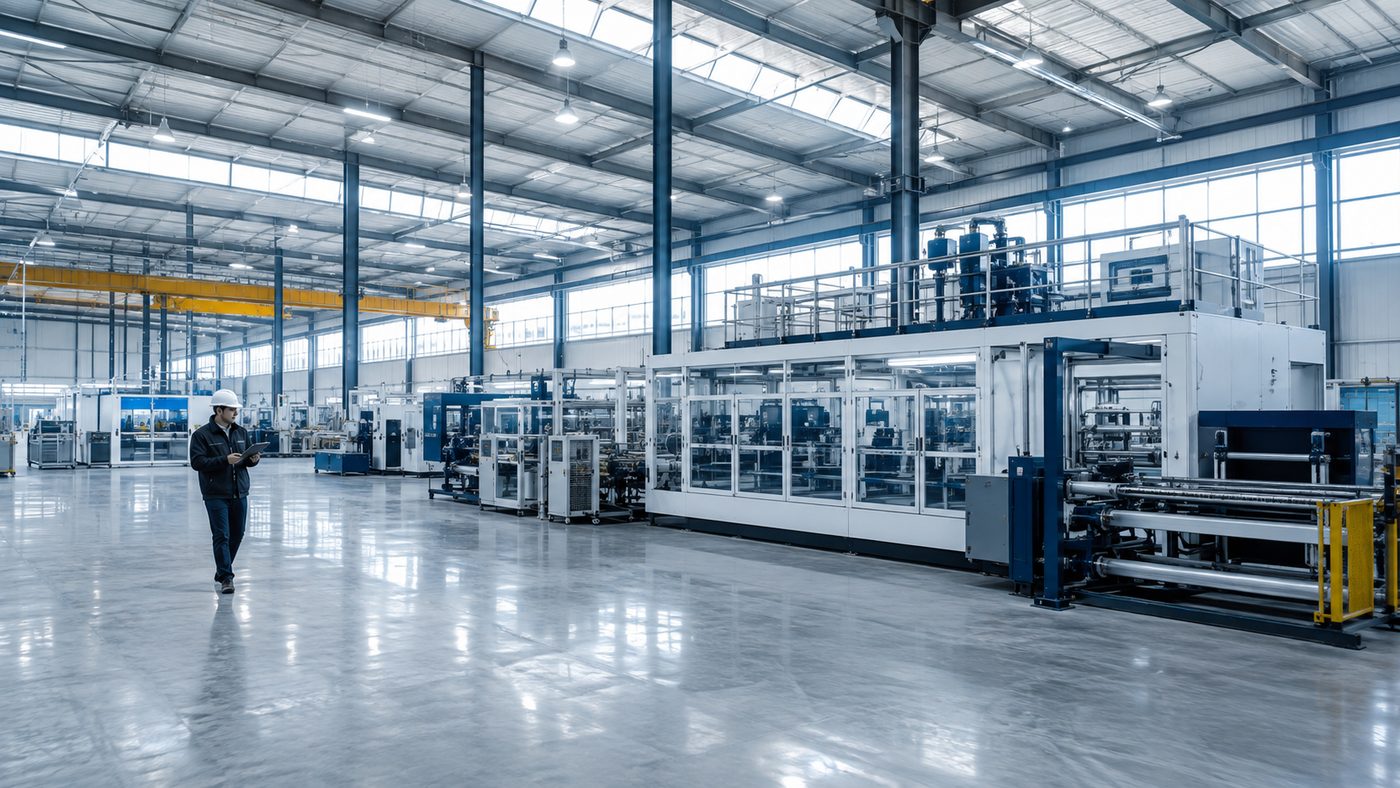
Líneas de producción, equipos industriales, maquinaria agrícola y de construcción.
Si tu empresa compró maquinaria, equipos o instalaciones y el IVA quedó acumulado como remanente, puedes pedir su devolución al SII. Te ayudamos con la solicitud de punta a punta.
Cuando una empresa compra activo fijo, paga un IVA que queda como crédito fiscal. Si sus ventas todavía no generan débito suficiente para usarlo, ese crédito se acumula como remanente y se arrastra mes a mes.
El artículo 27 bis del DL N° 825 permite solicitar al SII la devolución de ese remanente, en vez de esperar a absorberlo con ventas futuras. Nosotros evaluamos si procede, calculamos el monto y gestionamos la solicitud completa.
Lo que importa es que el bien se destine al giro de la empresa de forma permanente, no para revenderlo.
Líneas de producción, equipos industriales, maquinaria agrícola y de construcción.
Plantas, bodegas, galpones y obras destinadas a la operación de la empresa.
Instalaciones eléctricas, frigoríficas, de energía y de proceso.
Camiones y vehículos de carga destinados al giro, según las reglas de crédito fiscal.
Revisamos tus compras, el remanente acumulado y si cumples los requisitos del artículo 27 bis.
Determinamos qué parte del remanente proviene del activo fijo y es recuperable.
Preparamos los antecedentes y presentamos la solicitud ante el SII.
Respondemos los requerimientos del SII hasta que la devolución se paga.
¿Quieres el detalle de la norma? Revisa nuestra guía del artículo 27 bis de la Ley del IVA.
Son los bienes corporales muebles o inmuebles que la empresa adquiere o construye para usarlos en su giro por un tiempo prolongado, y no para venderlos: maquinaria, equipos, vehículos de trabajo, instalaciones, construcciones y obras. Las existencias y los gastos corrientes no califican.
Ser contribuyente de IVA, haber acumulado remanente de crédito fiscal durante los períodos tributarios consecutivos que exige el artículo 27 bis del DL N° 825, y que ese remanente provenga de la adquisición o construcción de bienes del activo fijo, con documentación de respaldo en regla.
Solo la parte del remanente que se origina en el activo fijo. Si en el mismo período hay compras de otro tipo, se separan. Por eso el primer paso es cuantificar qué porción del crédito acumulado es efectivamente recuperable.
Ante el Servicio de Impuestos Internos, acompañando los antecedentes que acreditan las adquisiciones y el remanente acumulado. Nosotros preparamos la solicitud y respondemos los requerimientos del SII durante la revisión.
El artículo 27 bis contempla una obligación de restitución mediante pagos adicionales de IVA en los períodos en que se generen operaciones afectas. Lo proyectamos antes de presentar, para que la decisión se tome con el panorama financiero completo.
Revisamos tu caso y te decimos cuánto puedes recuperar.